
Os estudos analisados mostram que esta mudança não é apenas tecnológica. Está a alterar os próprios mercados, os equipamentos procurados e as competências exigidas aos profissionais.
Para os instaladores, há uma questão particularmente relevante: o que vai mudar no trabalho de campo nos próximos dois a três anos?
Os números ajudam a perceber a dimensão da transformação.
Um dos dados mais expressivos é o crescimento de 245% da procura global de arrefecimento desde 2010.
O crescimento da procura está também a alterar a composição do mercado.
Segundo a BSRIA, o segmento residencial continua associado a grandes volumes e forte pressão sobre os preços, enquanto o mercado comercial apresenta maior valor acrescentado e é impulsionado por aplicações especializadas, entre as quais se encontram os data centers.
Os preços registaram igualmente movimentos diferentes consoante a tecnologia. Em 2025, os preços médios de venda de chillers aumentaram 3,6%, enquanto os das unidades de tratamento de ar cresceram 4,5%. Já os sistemas split sem condutas registaram uma descida de preço.
Para distribuidores e fabricantes, esta diferenciação é importante: não existe um único mercado AVAC, mas vários segmentos com dinâmicas distintas.
Para o instalador, significa maior diversidade de aplicações e, em alguns casos, maior especialização técnica.
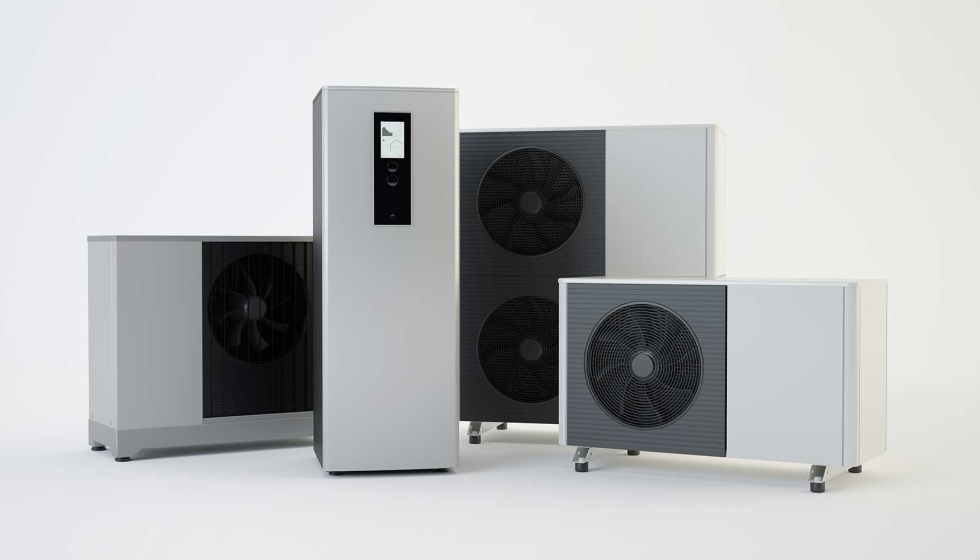
A dimensão do mercado também merece atenção. Segundo a IEA, as vendas globais de bombas de calor mais do que duplicaram na última década, enquanto o mercado mundial atingiu cerca de 50 mil milhões de dólares em 2024.
A tecnologia está, por isso, a ganhar uma importância que ultrapassa a simples substituição de sistemas de aquecimento.
Uma bomba de calor pode assegurar aquecimento, arrefecimento e produção de água quente sanitária e pode ser integrada com produção fotovoltaica, armazenamento e sistemas de gestão da procura.
A IEA estima ainda que as bombas de calor já cobrem aproximadamente 12% das necessidades globais de aquecimento dos espaços, identificando a indústria e as redes de calor como áreas com potencial para uma nova fase de crescimento.
A expansão não deverá ficar limitada aos edifícios. Segundo a IEA, as tecnologias de bombas de calor atualmente disponíveis poderiam responder tecnicamente por até 20% da procura industrial mundial de calor, sobretudo em processos de baixa e média temperatura.
Este número abre uma possibilidade relevante para o setor AVAC: a tecnologia pode entrar progressivamente em aplicações industriais onde anteriormente predominavam outras soluções térmicas.
Para empresas de instalação e engenharia, isso significa projetos potencialmente mais complexos, onde será necessário combinar conhecimento de termodinâmica, hidráulica, controlo e processos industriais.
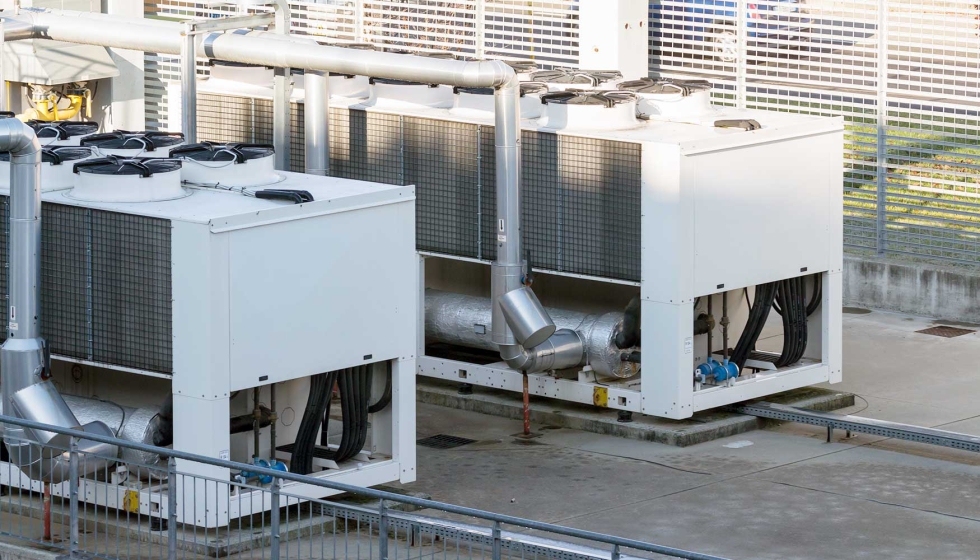
O crescimento de 245% da procura mundial de arrefecimento desde 2010 é, neste contexto, particularmente significativo.
A IEA considera o ar condicionado uma tecnologia cada vez mais necessária num mundo mais quente, mas alerta simultaneamente para a necessidade de aumentar a eficiência dos sistemas.
Na Europa, a utilização crescente de ar condicionado, associada a episódios de calor extremo, contribuiu para o aumento da procura de eletricidade em 2025.
Para Portugal, esta tendência é especialmente relevante.
A resposta não poderá passar simplesmente por instalar equipamentos de maior potência. Dimensionamento, isolamento, controlo, manutenção e eficiência do equipamento terão de ser considerados em conjunto.
É aqui que o trabalho do instalador ganha importância.
No relatório Household Energy Affordability: Data and Indicators, a IEA introduz uma dimensão económica e social: a capacidade das famílias para suportarem os custos do conforto térmico.
O conceito de “summer energy poverty” ganha relevância num contexto de temperaturas mais elevadas.
Habitações mal isoladas, expostas ao sobreaquecimento ou equipadas com sistemas ineficientes podem exigir mais energia para garantir condições adequadas de conforto.
Para agregados com menores rendimentos, a consequência pode ser a existência de necessidades de arrefecimento não satisfeitas, seja pela dificuldade em adquirir equipamentos, seja pelos custos associados à sua utilização.
Este cenário reforça uma ideia importante para o setor: um equipamento eficiente não chega se o sistema como um todo não for eficiente.
Envolvente, dimensionamento, instalação, controlo e utilização passam a fazer parte da mesma equação.
A inteligência artificial é outra das tendências identificadas nos estudos analisados.
O 2026 Trend Report da AHR Expo coloca IA, smart controls e building automation entre as áreas centrais da evolução do HVACR, com aplicações em manutenção preditiva, eficiência energética, diagnóstico e conforto.
A principal mudança está na passagem de uma manutenção essencialmente reativa para uma abordagem preditiva.
Sensores e algoritmos podem identificar alterações no comportamento de um equipamento e sinalizar potenciais problemas antes de ocorrer uma avaria.
O sistema pode também ajustar o funcionamento da climatização em função de variáveis como:
Isto não significa que o técnico deixe de ser necessário. Significa que o técnico passa a ter acesso a mais informação.
A capacidade de interpretar dados e relacioná-los com o comportamento físico do equipamento poderá tornar-se uma competência cada vez mais importante.
A tendência identificada pela AHR Expo aponta para uma maior integração entre climatização, sensores, automação, iluminação, produção fotovoltaica, armazenamento e sistemas de gestão técnica.
O conceito-chave passa a ser interoperabilidade.
O equipamento deixa de ser uma unidade isolada e passa a fazer parte de uma rede.
Para o instalador, esta mudança é significativa.
O profissional terá de continuar a dominar termodinâmica, hidráulica, eletricidade e controlo, mas poderá ter também de trabalhar com protocolos de comunicação, sensores, plataformas digitais, automação e análise de dados.
A digitalização, neste sentido, não elimina a competência técnica. Aumenta a necessidade dela.
A revisão científica Sustainable Refrigerants, Policy Drivers, and Emerging Technologies, publicada em 2026 na Annual Review of Chemical and Biomolecular Engineering, analisa a evolução dos refrigerantes sustentáveis no contexto do Protocolo de Montreal e da Emenda de Kigali.
O estudo aborda alternativas de baixo GWP, refrigerantes naturais e novas tecnologias, mas chama a atenção para um ponto essencial: a escolha de um refrigerante não depende apenas do seu potencial de aquecimento global.
Entram igualmente em consideração o desempenho energético, a segurança, a disponibilidade e a conceção dos equipamentos.
Na prática, esta transição terá consequências para toda a cadeia.
Para os fabricantes, implica desenvolver equipamentos compatíveis com novos fluidos.
Para os distribuidores, exige acompanhar uma oferta mais diversificada.
Para os instaladores, significa novas exigências de segurança, instalação, manutenção, recuperação e formação.
Há um segmento onde várias destas tendências se cruzam: os data centers.
A BSRIA identifica estas infraestruturas como um dos motores do mercado comercial de climatização. A expansão da inteligência artificial está a aumentar a densidade computacional e, consequentemente, a quantidade de calor que precisa de ser removida.
A resposta tecnológica inclui soluções como:
São projetos que exigem níveis elevados de disponibilidade e precisão.
Para empresas AVAC, representam também uma oportunidade de especialização num mercado onde a competência técnica pode ter um peso maior do que o simples fornecimento de equipamento.
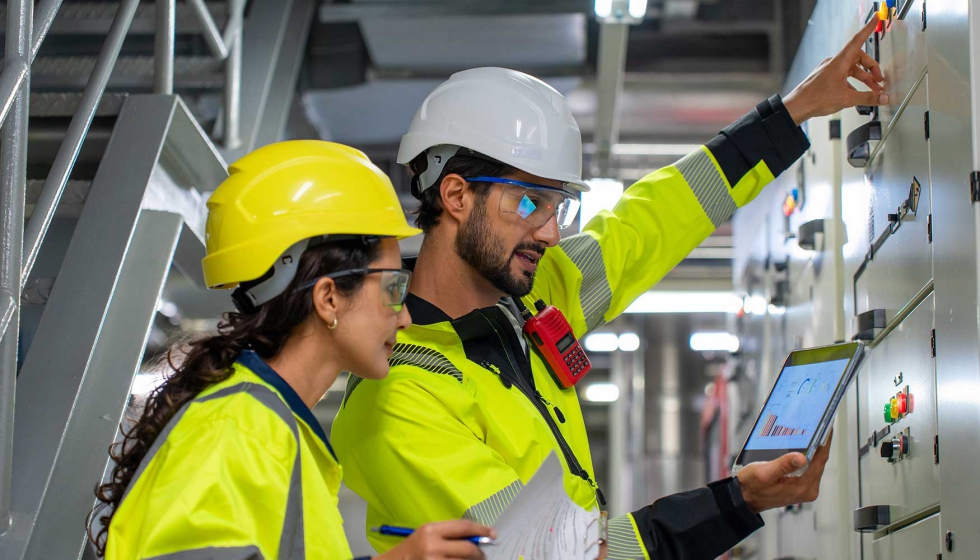
Um equipamento eficiente, mas mal dimensionado, mal instalado ou incorretamente configurado, dificilmente atingirá o desempenho previsto.
É por isso que a transição tecnológica coloca a formação profissional no centro da discussão.
O instalador terá de compreender novas tecnologias, mas também saber integrá-las.
A profissão aproxima-se progressivamente de um perfil de técnico, integrador e gestor de informação técnica.
Portugal enfrenta simultaneamente uma maior necessidade de arrefecimento, um processo de eletrificação dos consumos, potencial de integração com produção renovável e necessidade de melhorar o desempenho energético de parte do parque edificado.
Neste contexto, os números internacionais funcionam como indicadores de direção.
245% de crescimento da procura mundial de arrefecimento desde 2010.
11% de crescimento das vendas europeias de bombas de calor em 2025.
12% das necessidades globais de aquecimento dos espaços já cobertas por bombas de calor.
Até 20% da procura industrial mundial de calor que, segundo a IEA, poderia ser tecnicamente coberta por bombas de calor disponíveis atualmente.
50 mil milhões de dólares: dimensão aproximada do mercado mundial de bombas de calor em 2024.
E, no mercado AVAC, 3,6% de aumento dos preços médios dos chillers e 4,5% nas unidades de tratamento de ar em 2025.
São números que ajudam a perceber que a transformação não está concentrada numa única tecnologia.
Está a acontecer em simultâneo no aquecimento, no arrefecimento, nos refrigerantes, no controlo, nos dados e na própria relação entre o edifício e o sistema energético.
Cinco tendências para acompanhar
Apesar da diversidade de tecnologias, os estudos analisados permitem identificar cinco grandes linhas de evolução que deverão continuar a marcar o setor.
A bomba de calor já não é apenas um equipamento de aquecimento. O ar condicionado já não é apenas uma solução de conforto. O sistema AVAC começa a funcionar como parte de uma infraestrutura energética e digital mais ampla.
Para fabricantes e distribuidores, isto significa desenvolver e disponibilizar soluções mais integradas.
Para os instaladores, significa uma mudança particularmente concreta: mais tecnologias, mais dados e maior exigência técnica.
O AVAC de 2026-2027 será, por isso, mais elétrico, mais conectado e mais orientado para a eficiência global do sistema.
E os profissionais que conseguirem acompanhar esta evolução estarão melhor posicionados para responder aos projetos que já começam a chegar ao mercado.
FONTES
14/09/2026
07/09/2026
www.oinstalador.com
O Instalador - Informação profissional do setor das instalações em Portugal